登录新浪财经APP 搜索【信披】查看更多考评等级美股配资服务平台
来源:行家券业
在航天宏图(688066.SH)业绩预告暴雷之后,国泰海通首席分析师在“首次推荐”的研报中“旗帜鲜明”的给出了“增持”建议。然而,这家上市公司先是披星带帽成为*ST航图(维权);如今又因信披违规收到了监管立案告知书。

被立案的上市公司
8月7日,*ST航图发布《关于收到中国证券监督管理委员会立案告知书的公告》,披露公司及实控人王宇翔先生涉嫌信息披露违法违规的事项。
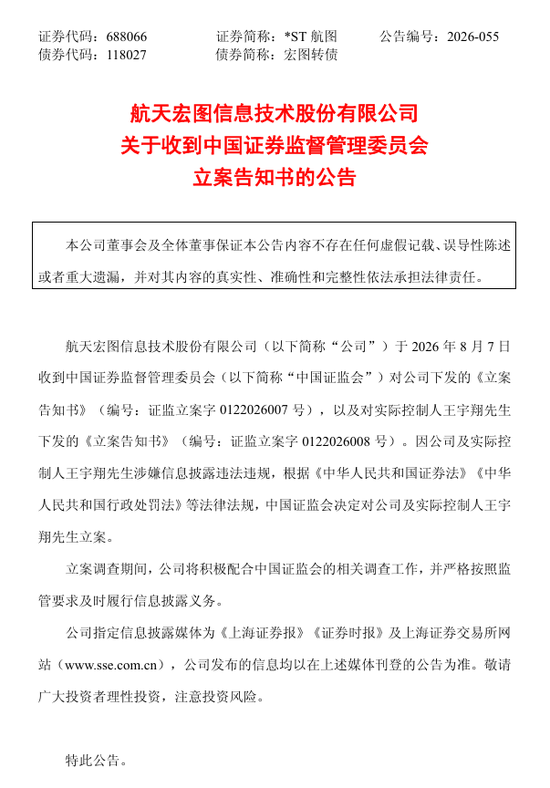
当然,A股上市公司被监管立案早已司空见惯。然而,行家瞥过这家上市公司页面,意外发现有一份显示日期为今年3月的研报,给出了最高等级的“增持”评级。研报署名中,国泰海通证券首席分析师赫然在列。
然而,从时间节点来看,当时还是航天宏图的这家上市公司,已经预告了业绩“暴雷”。
这一反差,引起了行家的注意。
元股证券:ygzq.hk
连续亏损之后的推荐
让我们梳理下时间线。
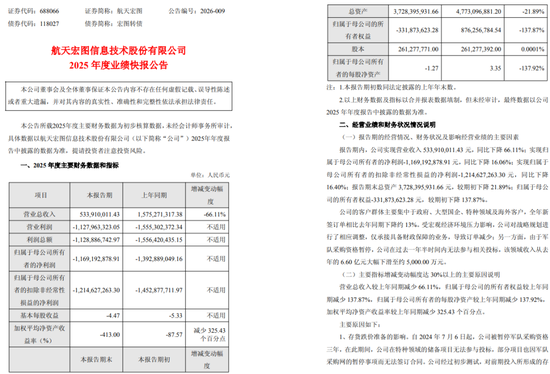
今年2月28日,航天宏图发布的业绩快报显示:2025年营业总收入5.34亿元,同比下降66.11%;归母净利润和归母扣非净利润分别为-11.69亿元和-12.15亿元,并且连续亏损。归属于母公司的所有者权益出现了负数,为-3.32亿元。
对业绩下滑的原因,公司表示“受宏观经济环境压力影响”,导致订单减少。同时,由于军队采购资格被暂停,特种领域收入从6.6亿元断崖式下滑至约5000万元。
按说,这样的业绩,普通股民想必会“敬而远之”,除非被“套牢”实在“抛不掉”。
在这份明确显示业绩亏损的公告披露两周之后,来自头部券商的“力荐”出炉了。
3月13日,国泰海通证券在题为《全链出海,航天龙头价值重估》的研报中,对航天宏图“首次覆盖”,给予其投资评级中最高级别的“增持”评级,并给出目标价32.65元。
这一价格,较当时的股价(22.66元)足足高出了44%,意味着需要在当时股价基础上的两次涨停板。
如此高看,究竟是怎样的理由?
来自研报的疑问
虽然行家未能找到这份研报的原始面貌,但从媒体报道中的截图来看,实在看不懂了。
研报给出32.65元目标价,依据是“2026年11.8倍PS(市销率)估值法”。
要知道,这一估值法的基本逻辑是:用营收乘以一个倍数来推算公司价值。这套方法适用于营收高速增长的成长期企业——营收增速越快,市场愿意给的PS倍数越高。
但当时的航天宏图是什么情况?现状来说,2025年营收断崖式暴跌66%;预期来看,特种业务被掐断、政府项目收缩、新签订单同比下降13%。
这样的上市公司,是否适用高速增长的逻辑?
研报预测2025-2027年营收分别为5.27亿元、7.23亿元、11.53亿元。2025年的预测值5.27亿元,与业绩快报中的5.34亿元相差不大。这说明分析师并不是不知道真实数据,但为何会“相信”2026年能实现37%的增幅,2027年还要再增长59%。
凭什么支撑这种V型反转?这个“7.23亿”和“11.53亿”的数字,依据到底是什么?
国泰海通在评级说明写得很清楚:“增持”代表“相对沪深300指数涨幅15%以上”。也就是说,分析师认为这只股票未来12个月会比大盘涨至少15%。
《发布证券研究报告暂行规定》明确要求,研报应当“合规、客观、专业、审慎”,分析结论要有“合理依据”。行家不知道,国泰海通证券的研报,是否符合监管要求。
当然,要说国泰海通的分析师也不是闭着眼睛推荐,毕竟风险提示中赫然写着“退市风险”。
实盘股票配资
但这和研报正文放在一起,显得突兀:如果这家上市公司的基本面真的支撑“增持”,那就不该把“退市”二字写在风险提示里。如果承认退市风险是真实存在的,那就不该给出“跑赢大盘15%”的评级。
逻辑上说,两者只能选一个。国泰海通两个都选了——等于什么都没选,除了把风险甩给了投资者。
首席分析师的头衔
出于好奇,行家查看了在研报中署名的人员情况。
杨林,2015年8月首次登记执业于国元证券;2016年8月加入海通证券,2017年8月取得分析师资质,2025年4月随着国泰君安吸收合并海通证券,变更登记于国泰海通证券。公开信息显示,他是这家头部券商的计算机行业首席分析师。
吕浦源,2023年4月入行海通证券,2025年5月在国泰海通证券取得分析师资质,从入行到持证仅过了两年时间。
当时还是研究助理的钟明翰,2024年7月加入国泰君安,今年7月刚刚取得分析师资质。
三名券商人员,三种执业轨迹。交集在同一个时间点——2026年3月13日,在“首次覆盖”的研报上署名。
对这三名分析师来说,的确是首次覆盖。但在2024年10月,当时的国泰君安已经发布过一份航天宏图的首次覆盖报告,同样给予“增持”评级。
不到一年半时间,同一家券商对同一家公司第二次“首次覆盖”,第二次“增持”。在此期间,这家上市公司的基本面从盈利走向巨亏、从净资产为正走向资不抵债,评级却始终不变。
这到底是“价值发现”,还是评级体系已经沦为摆设?
一地鸡毛的思考
再来说说这家上市公司,无论是业绩还是股价,似乎并没有因为研报推荐而向好。
今年4月29日,年报正式披露:营收4.48亿、暴跌71.57%;归母净利润-18.60亿,净资产-10.36亿。审计机构对财务数据“无法表示意见”,内控被出具“否定意见”。三名独立董事无法保证年报真实性。
5月6日:正式被实施*ST。
8月7日:公司及实控人王宇翔因涉嫌信披违法违规,被证监会立案调查。
消息公布后的首个交易日,*ST航图股价收报9.18元,较研报发布时的22.66元下跌60%。与研报中的目标价相比,落差达72%。
巨大的落差,跌掉的不只是普通股民的真金白银,更是卖方研究二字的分量。
那么,你觉得监管该不该查?
免责声明:本文内容均来自公开权威信息,仅为舆情指数评级客观呈现,不构成任何投资建议,不代表监管机构官方评价,不涉及任何产品推介。市场有风险,投资需谨慎。本文版权归账号所有,未经授权不得转载。

海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭栩彤 美股配资服务平台
全国配资门户提示:本文来自互联网,不代表本网站观点。